Financer la rénovation d’une maison : des aides au reste à charge, sans piège de trésorerie
Pour financer la rénovation d’une maison, commencez par identifier les aides correspondant aux travaux, puis calculez la somme à couvrir par votre épargne ou un prêt. L’isolation, la réfection d’une salle de bains et l’adaptation du logement ne relèvent pas des mêmes dispositifs. Autre point décisif : une aide accordée n’est pas nécessairement disponible au moment de payer l’artisan.
Classer les travaux avant de chercher un financement
Un devis global peut réunir des dépenses éligibles à une aide et d’autres qui resteront entièrement à votre charge. Demandez donc une ventilation précise : isolation, chauffage, ventilation, électricité, plomberie, finitions. Cette séparation facilite les simulations et évite d’appliquer un taux d’aide à l’ensemble du chantier.
Calculer le reste à charge de sa rénovation
Saisissez vos montants pour estimer le financement à prévoir.
Estimation indicative : ce calcul ne confirme aucune éligibilité. Les montants des aides et leurs délais de versement doivent être vérifiés auprès des organismes officiels.
Énergie, adaptation et rénovation courante : trois budgets distincts
La rénovation énergétique concerne notamment l’isolation, le remplacement du chauffage et la ventilation performante. MaPrimeRénov’, les certificats d’économie d’énergie et l’éco-PTZ peuvent intervenir, sous conditions. Pour adapter une maison au vieillissement ou au handicap, examinez plutôt MaPrimeAdapt’ et les dispositifs dédiés à l’autonomie. Une cuisine décorative, une peinture ou une remise en état ordinaire ne bénéficient pas automatiquement des aides énergétiques.
Pour les travaux non énergétiques, les pistes sont surtout l’épargne, le crédit travaux et, selon votre situation, des prêts d’amélioration de l’habitat ou des aides locales ciblées. Une réparation de toiture ne se finance pas nécessairement comme son isolation : faites distinguer les deux prestations.
Prévoir les raccords entre les postes
Un budget de rénovation ressemble à un patron de couture : les grandes pièces ne suffisent pas, il faut aussi prévoir les marges et les raccords. Après une isolation intérieure, qui finance le déplacement des prises, les reprises de plâtre et la peinture ? Faites chiffrer ces « jonctions » entre métiers sur les devis. Elles peuvent être indispensables sans entrer dans l’assiette de l’aide, et constituent alors un reste à charge facile à oublier.
Mobiliser les aides sans confondre leurs règles
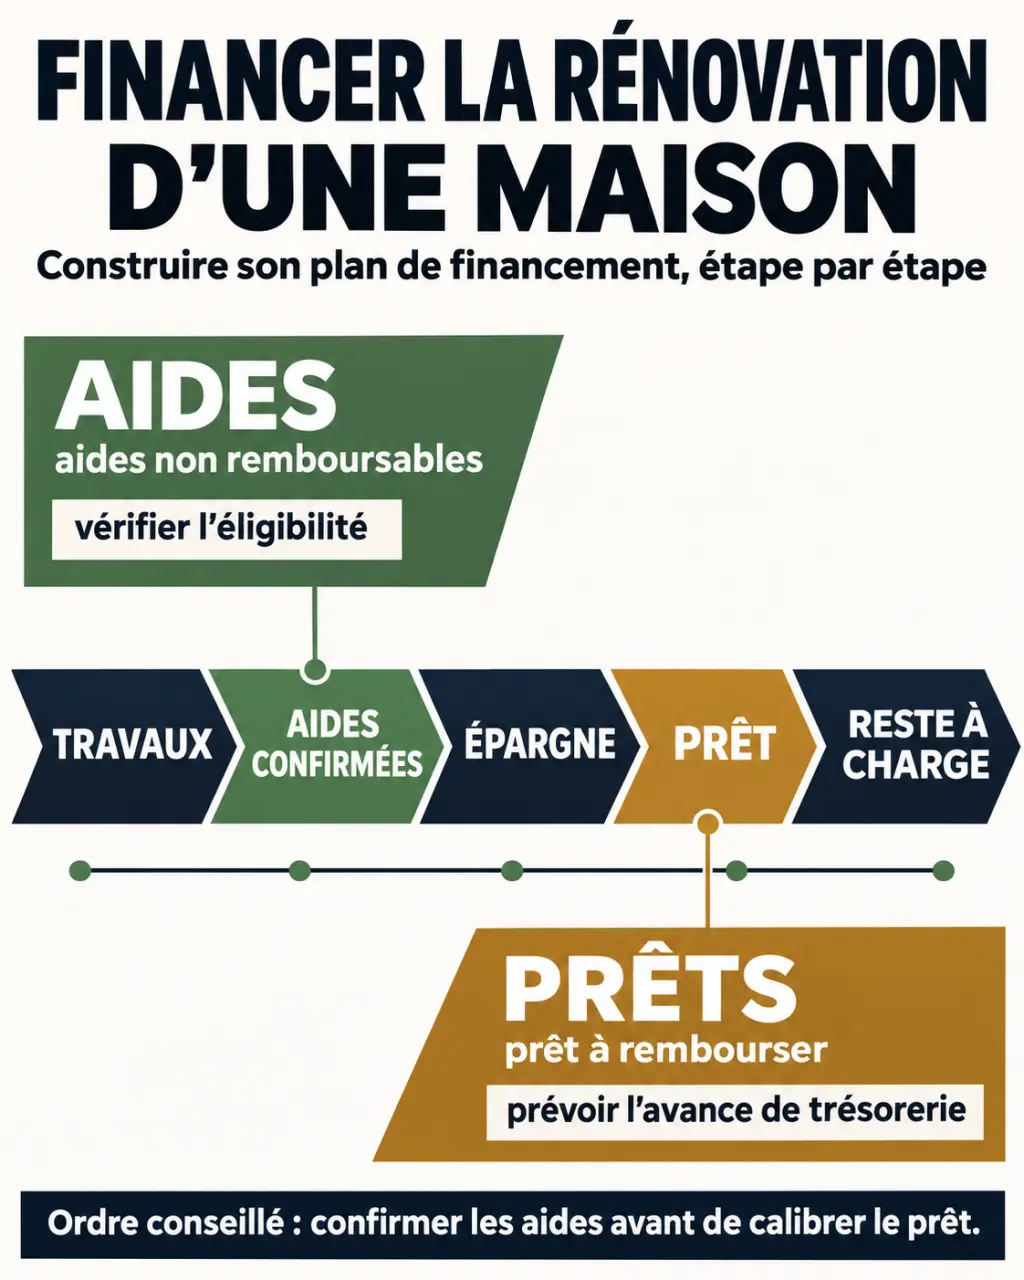
Les subventions et primes réduisent le coût net des travaux, contrairement aux prêts, qui doivent être remboursés. Leur montant dépend notamment des ressources, du statut d’occupation, de l’ancienneté du logement et des performances techniques prévues. Une simulation reste une estimation, pas une décision d’attribution.
MaPrimeRénov’ : un geste ou une rénovation d’ampleur
Le parcours par geste vise une intervention ciblée éligible. Le parcours de rénovation d’ampleur repose sur un projet coordonné et un accompagnement spécifique. L’Express décrit notamment un minimum de 2 gestes d’isolation parmi toiture, murs, sols ou fenêtres. Ce seul critère ne suffit toutefois pas à établir l’éligibilité : l’ensemble des exigences doit être contrôlé avant engagement.
Les barèmes publiés ne doivent pas être transposés automatiquement à votre maison. L’Express évoque une prise en charge de 10 à 80 % sur des dépenses éligibles plafonnées entre 40 000 et 70 000 € HT, ainsi qu’une bonification de 10 % liée à l’atteinte d’au moins l’étiquette D. Leroy Merlin mentionne pour sa part jusqu’à 11 380 € par geste et, pour le parcours accompagné, 90 % avec un plafond annoncé de 32 000 €. Ces présentations correspondent à des modalités différentes ou évolutives : faites confirmer le barème applicable, sans additionner ces plafonds.
Primes énergie et aides locales : vérifier le cumul
Les certificats d’économie d’énergie, ou CEE, sont financés par les fournisseurs d’énergie. L’Express mentionne des logements d’au moins 2 ans et des primes allant de quelques centaines à plusieurs milliers d’euros. Comparez les offres avant de vous engager : le calendrier d’acceptation de la prime est essentiel.
Interrogez aussi votre commune, votre département et votre région ; l’ANIL recense des aides locales. Leur cumul avec les dispositifs nationaux n’est pas automatique. En rénovation d’ampleur notamment, vérifiez le traitement des CEE dans le parcours choisi pour ne pas compter deux fois le même financement.
Choisir un prêt pour le solde, pas pour masquer le coût
Après les aides, le crédit peut couvrir le montant manquant. Comparez la mensualité, mais aussi le coût total, les frais, l’assurance éventuelle et les conditions de remboursement anticipé. Une durée plus longue allège généralement l’échéance sans rendre nécessairement le financement moins cher.
| Solution | Usage principal | Point à contrôler |
|---|---|---|
| Éco-PTZ | Travaux énergétiques éligibles | Prêt sans intérêts, montant selon le projet et accord bancaire |
| Prêt aidé ou bonifié | Travaux et profils définis par l’organisme | Conditions professionnelles, sociales ou de ressources |
| Crédit travaux bancaire | Rénovation énergétique ou courante selon le contrat | TAEG, justificatifs, frais et coût total |
L’Express et Leroy Merlin citent un éco-PTZ pouvant atteindre 50 000 € sur 20 ans maximum. Ce plafond ne concerne pas tous les chantiers. Le gain énergétique de 35 % évoqué par L’Express correspond à une configuration de performance globale, et non à une exigence universelle pour chaque opération.
D’autres pistes méritent une vérification ciblée. L’Express présente un prêt Action Logement de 10 000 €, à 1,5 %, sur 10 ans maximum, avec notamment une référence aux entreprises d’au moins 10 salariés. Pour le prêt CAF à l’amélioration de l’habitat, il cite 1 067,14 €, jusqu’à 80 % des dépenses, à 1 % sur 3 ans maximum. Demandez aux organismes si ces offres et conditions sont toujours applicables à votre situation.
Construire un calendrier financier avant de signer
Deux calculs sont nécessaires : le coût définitif pour votre ménage et l’argent à avancer pendant le chantier. Le premier se calcule ainsi : coût total TTC moins aides confirmées. Déduisez ensuite l’épargne mobilisable pour déterminer le besoin d’emprunt. Gardez une réserve pour les dépenses imprévues plutôt que d’engager toute votre trésorerie.
À titre d’exemple purement illustratif, un chantier de 30 000 € avec 8 000 € d’aides confirmées laisse 22 000 € à charge. Avec 7 000 € d’épargne dédiée, le besoin de crédit est de 15 000 €. Mais si les aides sont versées après paiement des factures, il faut aussi organiser l’avance temporaire des 8 000 €.
- Définissez le projet : travaux prioritaires, diagnostic ou audit nécessaire, dépenses annexes.
- Obtenez plusieurs devis détaillés : vérifiez la qualification RGE correspondant aux travaux lorsqu’elle est exigée.
- Contrôlez l’éligibilité : revenus, logement, statut d’occupation, performances et règles de cumul.
- Respectez l’ordre des démarches : certaines demandes doivent précéder la signature du devis ou le démarrage ; attendez les validations requises.
- Organisez les paiements : acomptes, déblocage du prêt, factures finales et versement des aides.
Un conseiller France Rénov’ peut aider à clarifier le parcours énergétique ; votre banque examine ensuite le financement complémentaire. Si vous devez échelonner les travaux, conservez une vision globale : coordonner isolation, ventilation et chauffage évite de financer aujourd’hui une solution qu’il faudra reprendre demain.